Для налогоплательщиков важно правильно определить применимый порядок расчёта с учётом характера деятельности и налоговых показателей организации, – сообщает корреспондент vapress.kz.
С 1 января 2026 года в Казахстане изменился порядок администрирования корпоративного подоходного налога (КПН). Нововведения предусматривают передачу органам государственных доходов расчета авансовых платежей за первый квартал, повышение порога совокупного годового дохода для определения обязанности по их уплате, а также изменение подходов к налогообложению отдельных категорий организаций. Практические аспекты применения новых норм разъяснили на брифинге Региональной службы коммуникаций города Алматы.
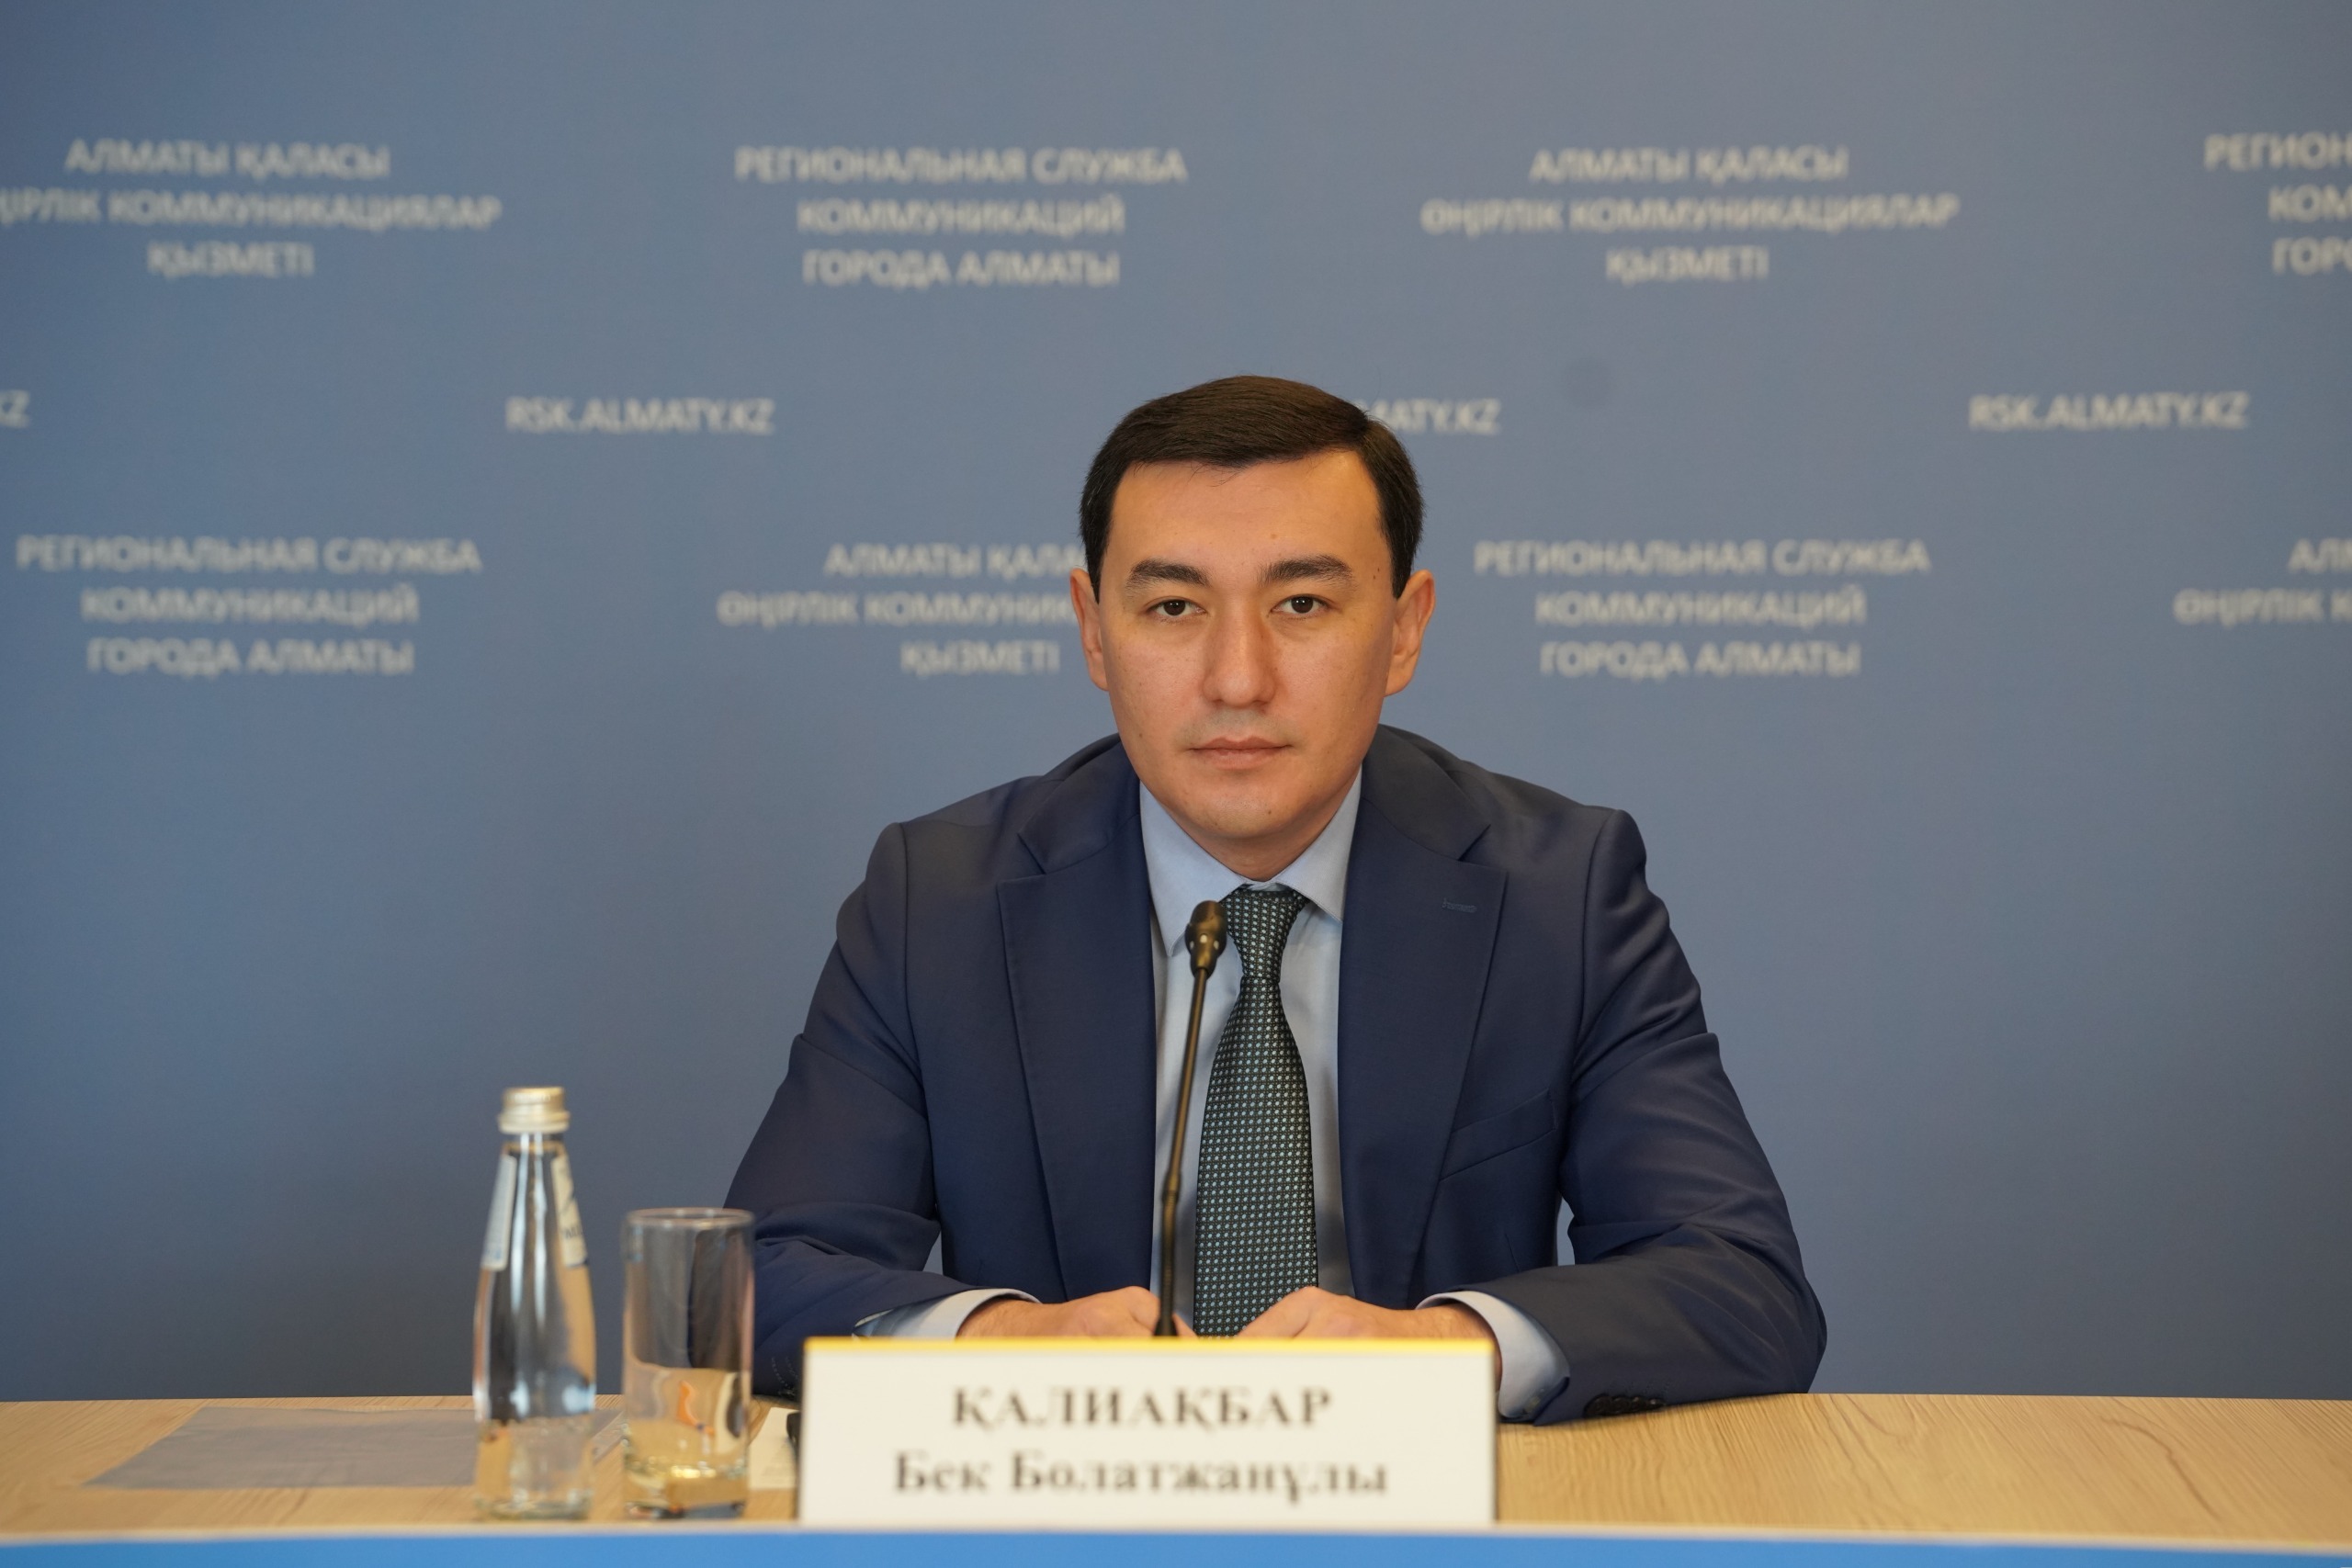
О ключевых изменениях налогового законодательства рассказал заместитель руководителя Управления государственных доходов по Ауэзовскому району Департамента государственных доходов по городу Алматы Бек Болатжанович Қалиақбар.
Одним из основных изменений стала отмена прежнего порядка самостоятельного расчета авансовых платежей по КПН до представления налоговой декларации. Теперь расчет авансовых платежей за первый квартал осуществляют органы государственных доходов.
Согласно новому порядку, платежи за январь, февраль и март начисляются ежемесячно в размере одной двенадцатой общей суммы авансовых платежей, исчисленной за предыдущий налоговый период. При этом речь идет о налогоплательщиках, которые являлись плательщиками авансовых платежей в предыдущем налоговом периоде.
Таким образом, часть расчётных процедур передана налоговым органам, что позволяет упростить исполнение налоговых обязательств и снизить административную нагрузку на бизнес.
При этом изменения не означают отмену самой обязанности по уплате авансовых платежей для всех юридических лиц. Необходимость их исчисления по-прежнему зависит от установленных Налоговым кодексом критериев и категории налогоплательщика.
Существенное изменение касается порога совокупного годового дохода, используемого для определения обязанности по исчислению и уплате авансовых платежей по КПН.
С 2026 года он увеличен до 600 000 месячных расчетных показателей (МРП). Ранее применялся порог в 325 000 МРП.
При определении наличия соответствующей обязанности необходимо учитывать совокупный годовой доход с учетом корректировок за предусмотренный законодательством предшествующий налоговый период.
Повышение порога позволяет сократить число налогоплательщиков, обязанных перечислять авансовые платежи по КПН, и уменьшить текущую финансовую нагрузку на организации, доход которых не достигает установленного уровня.
При этом следует различать авансовые платежи и итоговое налоговое обязательство: освобождение от уплаты авансов само по себе не означает освобождения от корпоративного подоходного налога.
После представления налоговой декларации порядок расчета авансовых платежей предусматривает самостоятельное исчисление налогоплательщиком в соответствии со статьей 350 нового Налогового кодекса Республики Казахстан.
В общем случае ежемесячный авансовый платеж определяется в размере одной двенадцатой суммы КПН, исчисленного за предыдущий налоговый период в соответствии с установленными Кодексом положениями.
Вместе с тем для отдельных ситуаций предусмотрен расчёт исходя из предполагаемой суммы КПН за текущий налоговый период. Такой подход применяется в случаях, прямо предусмотренных законодательством, в том числе при нулевой сумме налога за предыдущий период и в некоторых ситуациях, связанных с реорганизацией юридических лиц или осуществлением деятельности в сфере цифровых активов.
Для налогоплательщиков важно правильно определить применимый порядок расчёта с учётом характера деятельности и налоговых показателей организации.
Налоговым законодательством установлены конкретные сроки исполнения обязательств по авансовым платежам после представления декларации.
В частности:
расчет авансовых платежей необходимо представить не позднее 20 апреля отчетного налогового периода;
платежи за каждый месяц второго, третьего и четвёртого кварталов перечисляются не позднее 25-го числа соответствующего месяца;
налогоплательщик вправе скорректировать суммы авансовых платежей с учетом предполагаемой суммы КПН за текущий налоговый период;
дополнительный расчёт с учётом корректировки может быть представлен не позднее 31 декабря отчетного налогового периода.
При этом скорректированная сумма авансовых платежей не может иметь отрицательного значения.
Соблюдение установленных сроков и корректность расчетов остаются важными условиями надлежащего исполнения налоговых обязательств.
Новый порядок предусматривает исключения для отдельных категорий налогоплательщиков. В частности, при соблюдении предусмотренных законодательством условий авансовые платежи не уплачивают юридические лица, не достигающие установленного порога совокупного годового дохода, а также вновь созданные организации в периоде государственной регистрации и последующем налоговом периоде.
Особые правила предусмотрены для отдельных некоммерческих организаций, участников международного технопарка IT-стартапов «Астана Хаб» и других категорий, прямо указанных в Налоговом кодексе.
Для юридических лиц-нерезидентов, осуществляющих деятельность через постоянное учреждение, также предусмотрены специальные условия, применение которых зависит от конкретных обстоятельств регистрации и ведения деятельности.
При определении права на освобождение необходимо руководствоваться соответствующими нормами действующего Налогового кодекса. Сам факт принадлежности организации к определенной категории не всегда означает автоматическое освобождение от всех налоговых обязательств.
Отдельное внимание на брифинге уделили изменению подходов к налогообложению организаций, работающих в социальной сфере, включая медицинские и образовательные учреждения.
Ранее статья 290 Налогового кодекса, действовавшего до 2026 года, предусматривала для соответствующих установленным требованиям организаций социальной сферы механизм освобождения от уплаты КПН по доходам от такой деятельности.
С 1 января 2026 года подход изменился. Для организаций социальной сферы, за исключением организаций, применяющих положения статьи 330 нового Налогового кодекса, установлены следующие ставки корпоративного подоходного налога:
5% — за налоговый период 2026 года;
10% — начиная с 1 января 2027 года.
Применение соответствующей ставки зависит от того, относится ли организация к предусмотренной законодательством категории налогоплательщиков и имеются ли основания для применения специальных положений Кодекса.
Таким образом, организациям социальной сферы необходимо учитывать новые правила при планировании налоговых обязательств, ведении налогового учета и подготовке отчетности.
Изменения, вступившие в силу в 2026 году, затрагивают как порядок администрирования авансовых платежей, так и отдельные вопросы применения налоговых льгот и преференций.
Юридическим лицам рекомендуется проверить, распространяется ли на них обязанность по исчислению авансовых платежей с учетом нового порога дохода, своевременно представлять предусмотренные расчеты и учитывать изменения ставок КПН при финансовом планировании.
Особое значение имеет правильное определение категории налогоплательщика и оснований для применения специальных налоговых норм. Это позволяет избежать ошибок при расчете обязательств и обеспечить своевременное исполнение требований законодательства.
Подробные разъяснения по вопросам администрирования КПН и применения налоговых норм представляются органами государственных доходов в рамках консультирования налогоплательщиков.
